Inwentaryzacja fizyczna – proste wyjaśnienie
Inwentaryzacja fizyczna jest podstawową procedurą służącą do ewidencjonowania zasobów materialnych w przedsiębiorstwach. Stanowi ona podstawę przejrzystego spisu inwentarza i jest częścią wymogów prawnych dotyczących dokumentacji aktywów i zobowiązań.
Na tej stronie znajdą Państwo przegląd podstaw inwentaryzacji fizycznej, jej uwarunkowań prawnych oraz kluczowych aspektów praktycznej realizacji.

Czym jest inwentaryzacja fizyczna?
Pod pojęciem inwentaryzacji fizycznej rozumie się sporządzenie spisu materialnych składników majątku poprzez liczenie, mierzenie lub ważenie. W ten sposób istniejące zapasy są rejestrowane bezpośrednio na miejscu i jednoznacznie przypisywane do poszczególnych artykułów lub miejsc magazynowych. Celem jest przejrzyste ustalenie dostępnych ilości jako podstawy do sporządzenia spisu inwentaryzacyjnego oraz jako podstawy do rzetelnego zarządzania zapasami.
Nie wszystkie zapasy można zinwentaryzować fizycznie. Pozycje niematerialne, takie jak należności, środki na rachunkach bankowych lub zobowiązania, są ustalane w ramach inwentaryzacji księgowej na podstawie uporządkowanych dokumentów, dowodów i zapisów. W praktyce obie metody inwentaryzacji są łączone w celu sporządzenia kompletnego i przejrzystego spisu inwentaryzacyjnego.
Ramy prawne i obowiązek sporządzania spisu inwentarza
Prawo handlowe zobowiązuje przedsiębiorstwa do sporządzenia spisu inwentarzowego jako kompletnego wykazu aktywów i zobowiązań. Celem jest przejrzysta dokumentacja sytuacji ekonomicznej na dzień inwentaryzacji. Wszystkie pozycje muszą być ujęte w sposób kompletny, przejrzysty i w odpowiedniej formie, tak aby w razie kontroli można było zweryfikować stany i wartości.
W przypadku zasobów fizycznie istniejących podstawową metodą inwentaryzacji jest inwentaryzacja fizyczna. Poprzez liczenie, mierzenie lub ważenie towary są rejestrowane bezpośrednio na miejscu i przypisywane do odpowiednich artykułów lub miejsc magazynowych. Ustalone ilości stanowią podstawę spisu inwentaryzacyjnego i umożliwiają porównanie z zapisami księgowymi.
Uproszczenia w zakresie inwentaryzacji zgodnie z § 241 HGB
W celu ułatwienia praktycznego wdrożenia § 241 HGB przewiduje uznane uproszczenia – w zależności od stopnia dojrzałości systemu i procesów. Należą do nich w szczególności inwentaryzacja wyrywkowa, inwentaryzacja ciągła oraz inwentaryzacje przesunięte w czasie, przeprowadzane pod określonymi warunkami.

Jeśli dane inwentaryzacyjne są rejestrowane lub archiwizowane w formie elektronicznej, muszą być udokumentowane w sposób kompletny, przejrzysty i podlegający weryfikacji. Jako dostawca usług inwentaryzacyjnych wspieramy klientów w ustrukturyzowanym rejest
Przebieg inwentaryzacji fizycznej
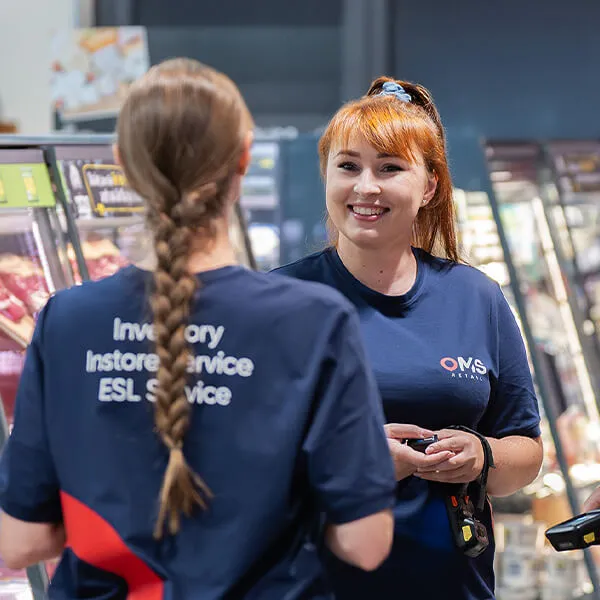
Fizyczna inwentaryzacja przebiega w jasno określonych etapach – od przygotowań, przez liczenie, aż po końcową dokumentację.
- Przygotowanie: określenie obszarów liczenia, zasad wyłączeń, a także zespołów liczbowych i środków liczenia.
- Przeprowadzenie: liczenie w poszczególnych obszarach magazynowych według ustalonej trasy liczenia, w przypadku nieprawidłowości – liczenie kontrolne.
- Działania końcowe: weryfikacja wyników, wyjaśnienie rozbieżności oraz przekazanie danych do księgowości lub systemu ERP.
Przejrzyste trasy liczenia, jednoznaczne jednostki miary oraz udokumentowane korekty tworzą solidną bazę danych.
Najczęściej zadawane pytania dotyczące inwentaryzacji fizycznej
Poniższe odpowiedzi zawierają krótki przegląd najważniejszych kwestii dotyczących inwentaryzacji fizycznej oraz jej praktycznej realizacji.
Kiedy warto przeprowadzić inwentaryzację fizyczną?
Inwentaryzacja fizyczna ma sens, gdy zapasy są fizycznie obecne i można je bezpośrednio zliczyć, na przykład w przypadku towarów magazynowych, surowców lub środków produkcji. Poprzez liczenie, mierzenie lub ważenie można ustalić rzeczywiste ilości i porównać je ze stanami księgowymi, aby stworzyć solidną podstawę dla inwentaryzacji.
Jaka jest różnica w porównaniu z inwentaryzacją księgową?
W ramach inwentaryzacji fizycznej stany zapasów są rejestrowane bezpośrednio na miejscu poprzez liczenie, mierzenie lub ważenie. Inwentaryzacja księgowa dotyczy natomiast pozycji niematerialnych, takich jak należności, środki na rachunkach bankowych lub zobowiązania, i opiera się na dokumentach, dowodach i zapisach. W praktyce obie metody są łączone w celu sporządzenia kompletnego spisu inwentaryzacyjnego.
Jakie metody inwentaryzacji są prawnie uznane za uproszczenie?
Kodeks handlowy przewiduje w § 241 HGB różne uproszczenia w zakresie inwentaryzacji. Należą do nich między innymi inwentaryzacja wyrywkowa, inwentaryzacja ciągła oraz inwentaryzacja przesunięta w czasie, przy czym każda z nich podlega określonym wymogom organizacyjnym i dokumentacyjnym.
Co należy udokumentować podczas cyfrowej rejestracji danych inwentaryzacyjnych?
Jeśli dane inwentaryzacyjne są rejestrowane lub archiwizowane w formie elektronicznej, procesy te muszą być udokumentowane w sposób umożliwiający ich prześledzenie i weryfikację. Obejmuje to między innymi jasno określone role i uprawnienia, udokumentowane zatwierdzenia i korekty, a także zrozumiałą dokumentację proceduralną. Decydujące znaczenie mają wytyczne GoBD Federalnego Ministerstwa Finansów.
Jak w praktyce można zmniejszyć różnice inwentaryzacyjne?
Różnice inwentaryzacyjne wynikają często z rozbieżności między fizycznym przepływem towarów a systemem księgowym lub z niejasności dotyczących przypisania artykułów i jednostek miary. Typowe przyczyny to na przykład:
- niezaksięgowane przyjęcia lub wydania towarów
- pobrania lub odpisy bez terminowego wyksięgowania
- pomylenie podobnych artykułów (artykuły o podobnym wyglądzie)
- błędne jednostki miary (np. sztuka/karton lub kg/sztuka)
- niejasne lokalizacje magazynowe lub brak oznakowania
Aby ograniczyć tego typu rozbieżności, sprawdzonym rozwiązaniem są jasne zasady zamknięcia dnia, przejrzysta struktura miejsc magazynowych, zdefiniowane liczenia kontrolne oraz udokumentowane zatwierdzenia w przypadku korekt. Cyfrowe systemy rejestracji mogą dodatkowo pomóc, umożliwiając jednoznaczną identyfikację artykułów i wczesne wykrywanie rozbieżności, na przykład poprzez kontrole poprawności lub protokoły.
Uporządkowane przeprowadzenie inwentaryzacji fizycznej zapewnia przejrzystość w zakresie posiadanych zapasów i stanowi wiarygodną podstawę dla spisu magazynowego. Jasne procesy, jednoznaczne zasady liczenia oraz przejrzysta dokumentacja pomagają ograniczyć rozbieżności inwentaryzacyjne i bezbłędnie spełnić wymagania kontrolne.
Jeśli chcą Państwo efektywnie zorganizować inwentaryzację fizyczną lub ujednolicić istniejące procesy, zapewnimy Państwu wsparcie w postaci ustrukturyzowanego podejścia i przejrzystego gromadzenia danych.
Uporządkowane procesy inwentaryzacyjne z profesjonalnym wsparciem
Uporządkowana inwentaryzacja stanowi podstawę do prawidłowego ujęcia stanów magazynowych oraz przejrzystej dokumentacji wartości istotnych dla bilansu. Przejrzyste procedury, określone zasady liczenia oraz przejrzyste gromadzenie danych tworzą warunki niezbędne do przeprowadzenia rzetelnej inwentaryzacji i stanowią solidną podstawę dla sporządzenia sprawozdania finansowego.
Dzięki zgranym zespołom inwentaryzacyjnym, ustandaryzowanym procesom oraz cyfrowemu wsparciu przy rejestracji danych wyniki inwentaryzacji są spójne i możliwe do zweryfikowania. Przedsiębiorstwa czerpią z tego korzyści w postaci przejrzystych procedur, zmniejszenia liczby źródeł błędów oraz odczuwalnego odciążenia wewnętrznych działów specjalistycznych.
Chętnie pokażemy Państwu podczas osobistej rozmowy, w jaki sposób możemy wesprzeć Państwa w planowaniu i przeprowadzeniu inwentaryzacji.
Skontaktuj się z nami już teraz Dowiedz się więcej o usłudze inwentaryzacji
Nie wahaj się skontaktować z nami
Zarezerwuj już teraz kompleksową usługę inwentaryzacji i zyskaj niezawodnego partnera, który odciąży Cię w dłuższej perspektywie. Zadzwoń do nas lub skorzystaj z naszego formularza kontaktowego, aby otrzymać indywidualną ofertę, a Ty i Twoja sieć sklepów będziecie mogli w przyszłości czerpać korzyści z naszej kompleksowej usługi zapewniającej szybką i sprawną inwentaryzację.

Bezpośredni kontakt z nami!
E-mail: samuel.pilch@oms-retail.com
Telefon: +48 788 500 661