Inwentaryzacja książek – proste wyjaśnienie
Inwentaryzacja księgowa jest podstawową metodą ewidencjonowania wartości niematerialnych i zobowiązań w przedsiębiorstwach. Stanowi ona uzupełnienie inwentaryzacji fizycznej i – wraz z innymi metodami inwentaryzacyjnymi – tworzy podstawę dla przejrzystego spisu inwentarza oraz rzetelnego zarządzania zapasami.
Na tej stronie znajdą Państwo przegląd podstaw inwentaryzacji księgowej, jej uwarunkowań prawnych oraz kluczowych aspektów praktycznej realizacji.
Czym jest inwentaryzacja księgowa?
Pod pojęciem inwentaryzacji księgowej rozumie się sporządzenie wykazu aktywów i zobowiązań na podstawie prawidłowo prowadzonych zapisów księgowych oraz uporządkowanej dokumentacji. W odróżnieniu od inwentaryzacji fizycznej ustalenie stanu nie odbywa się poprzez liczenie, mierzenie lub ważenie, lecz poprzez analizę dokumentów księgowych, uzgodnienia kont oraz innych udokumentowanych dowodów.
Inwentaryzacja księgowa znajduje zastosowanie w szczególności w przypadku pozycji, w odniesieniu do których fizyczna inwentaryzacja nie jest możliwa lub nie jest właściwa, np. w przypadku zobowiązań. W praktyce zazwyczaj łączy się ją z inwentaryzacją fizyczną, aby sporządzić kompletny i przejrzysty spis wszystkich aktywów i zobowiązań przedsiębiorstwa.
Ramy prawne inwentaryzacji księgowej
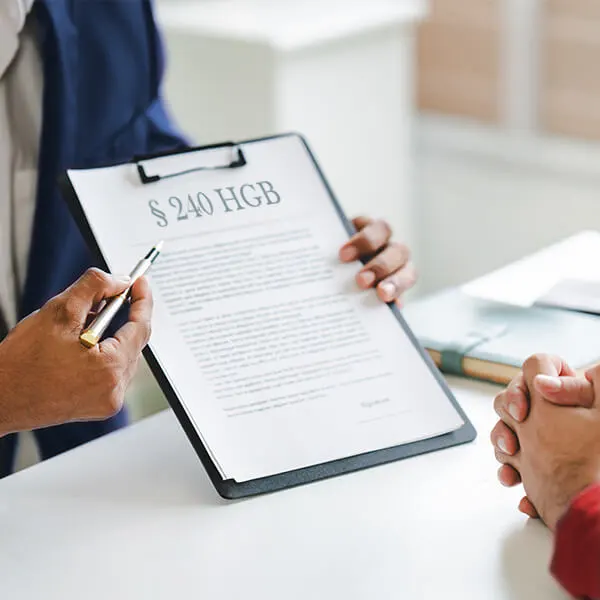
Zgodnie z prawem handlowym przedsiębiorstwa są zobowiązane do sporządzenia na dzień inwentaryzacji pełnego wykazu wszystkich składników majątku i zobowiązań. Obowiązek ten wynika z § 240 niemieckiego kodeksu handlowego (HGB) i stanowi podstawowy warunek sporządzenia rocznego sprawozdania finansowego. Celem inwentaryzacji jest pełne ujęcie posiadanych zasobów i udokumentowanie ich w sposób umożliwiający weryfikację.
Warunkiem tego jest prawidłowo prowadzona księgowość, w której operacje gospodarcze są systematycznie rejestrowane, a stany magazynowe dokumentowane w sposób umożliwiający ich weryfikację. Przepisy prawne gwarantują, że proces inwentaryzacji jest dokumentowany w sposób przejrzysty i podlega weryfikacji w ramach kontroli wewnętrznych oraz zewnętrznych.
Podstawy inwentaryzacji księgowej
Inwentaryzacja księgowa opiera się na analizie dokumentów księgowych i udokumentowanych dowodów. Służy ona ustaleniu stanu zapasów niematerialnych i stanowi uzupełnienie inwentaryzacji fizycznej w ramach sporządzania spisu inwentarza.
Inwentaryzacja księgowa służy systematycznej weryfikacji, uzgodnieniu i pełnej dokumentacji wszystkich aktywów i zobowiązań przedsiębiorstwa na podstawie dokumentów księgowych w celu zapewnienia prawidłowości i kompletności bilansu.

Przebieg inwentaryzacji księgowej
Inwentaryzacja księgowa odbywa się zazwyczaj w trzech etapach:
- Przygotowanie: ustalenie daty inwentaryzacji i zasad zamknięcia ksiąg, sporządzenie list pozycji otwartych i sald oraz zebranie dokumentów potwierdzających (np. wyciągów bankowych i depozytowych, umów) oraz określenie zakresów odpowiedzialności.
- Realizacja: uzgodnienie ksiąg pomocniczych (dłużników/wierzycieli) z księgą główną, wyjaśnienie podejrzanych pozycji, przyporządkowanie dokumentów potwierdzających oraz udokumentowanie niezbędnych korekt i rozliczeń międzyokresowych.
- Działania następcze: Sprawdzenie wiarygodności wyników, wyjaśnienie rozbieżności, przygotowanie dokumentacji dla księgowości i doradztwa podatkowego oraz zapewnienie archiwizacji zgodnej z wymogami audytowymi zgodnie z okresami przechowywania.
Najczęściej zadawane pytania dotyczące inwentaryzacji książek
Inwentaryzacja księgowa służy do ewidencjonowania wszystkich niematerialnych aktywów i zobowiązań przedsiębiorstwa na podstawie dokumentów księgowych, dowodów księgowych i dokumentów zewnętrznych. Stanowi ona uzupełnienie inwentaryzacji fizycznej i stanowi podstawę do prawidłowego sporządzenia bilansu.
Kiedy konieczne jest przeprowadzenie inwentaryzacji ksiąg?
Inwentaryzacja księgowa jest konieczna, gdy nie można fizycznie zidentyfikować aktywów lub zobowiązań. Dotyczy to w szczególności pozycji, które nie znajdują się fizycznie „w magazynie”, ale mimo to wchodzą w skład aktywów lub zobowiązań. Typowymi przykładami są środki na rachunkach bankowych, należności, zobowiązania, prawa wynikające z umów, a także inwestycje finansowe lub depozyty.
Jaka jest różnica w porównaniu z inwentaryzacją fizyczną?
Podczas inwentaryzacji fizycznej rejestruje się zapasy materialne na miejscu. Inwentaryzacja księgowa uzupełnia tę procedurę, ustalając pozycje niematerialne na podstawie zapisów, dokumentów i innych dowodów. Oba rodzaje inwentaryzacji razem umożliwiają pełną rejestrację zapasów i stanowią podstawę dla spisu inwentaryzacyjnego oraz późniejszego bilansu.
W jaki sposób można rzetelnie ustalić należności i zobowiązania?
W praktyce do celów ustalenia stanu wykorzystuje się w szczególności wykazy sald i listy operacji z ksiąg pomocniczych, uzgodnienia z księgą główną oraz – w razie potrzeby – potwierdzenia sald od partnerów biznesowych. Takie postępowanie służy weryfikacji zaksięgowanych stanów i wspiera tworzenie przejrzystej dokumentacji.
W jaki sposób dokonuje się wyceny zapasów ustalonych w ramach inwentaryzacji księgowej?
Inwentaryzacja księgowa polega najpierw na ustaleniu stanów magazynowych oraz związanych z nimi dokumentów potwierdzających. Wycena pozycji następuje następnie zgodnie z obowiązującymi zasadami sporządzania bilansu i wyceny. Fakt, że inwentaryzacja zawiera nie tylko informacje o stanach magazynowych, ale także o wartościach, wynika już z podstawowej zasady inwentaryzacji określonej w § 240 HGB.
Co jest szczególnie ważne w przypadku cyfrowego archiwizowania dokumentów?
W przypadku dokumentacji prowadzonej w formie cyfrowej należy w szczególności zapewnić jej identyfikowalność i możliwość weryfikacji. Ponadto dokumenty elektroniczne muszą być archiwizowane w sposób uniemożliwiający ich zmianę, na przykład poprzez rejestrowanie wszelkich zmian. Konieczna jest również przejrzysta dokumentacja proceduralna oraz możliwość udostępnienia dokumentów w razie kontroli za pomocą odpowiednich narzędzi dostępu do danych.
Uporządkowana inwentaryzacja księgowa pomaga przedsiębiorstwom w przejrzystej dokumentacji aktywów niematerialnych i zobowiązań oraz w stworzeniu wiarygodnej podstawy dla sprawozdania finansowego.
Jeśli potrzebują Państwo wsparcia w zakresie przygotowania, przeprowadzenia lub dokumentacji inwentaryzacji księgowej, chętnie służymy Państwu pomocą w ramach naszej usługi inwentaryzacyjnej. Prosimy skorzystać z poniższego przycisku, aby w prosty sposób skontaktować się z nami.
Uporządkowane procesy inwentaryzacyjne z profesjonalnym wsparciem
Starannie zaplanowana inwentaryzacja stwarza warunki do pełnego ujęcia stanów magazynowych oraz przejrzystego udokumentowania wartości mających wpływ na bilans. Uporządkowane procesy, jasne wytyczne dotyczące liczenia oraz systematyczne gromadzenie danych gwarantują, że inwentaryzacja przebiega w sposób zrozumiały i stanowi solidną podstawę dla sporządzenia sprawozdania finansowego.
Wykorzystanie doświadczonych zespołów inwentaryzacyjnych, jasno zdefiniowanych procesów oraz metod rejestracji wspieranych technologią cyfrową umożliwia spójne i weryfikowalne opracowanie wyników inwentaryzacji. Przedsiębiorstwa czerpią z tego korzyści w postaci przejrzystych procedur, mniejszej liczby źródeł błędów oraz znacznego odciążenia zasobów wewnętrznych.
Chętnie wyjaśnimy Państwu podczas osobistej rozmowy, w jaki sposób możemy wesprzeć Państwa w organizacji i przeprowadzeniu inwentaryzacji.
Skontaktuj się z nami już teraz Dowiedz się więcej o usłudze inwentaryzacji
Nie wahaj się skontaktować z nami
Zarezerwuj już teraz kompleksową usługę inwentaryzacji i zyskaj niezawodnego partnera, który odciąży Cię w dłuższej perspektywie. Zadzwoń do nas lub skorzystaj z naszego formularza kontaktowego, aby otrzymać indywidualną ofertę, a Ty i Twoja sieć sklepów będziecie mogli w przyszłości czerpać korzyści z naszej kompleksowej usługi zapewniającej szybką i sprawną inwentaryzację.

Bezpośredni kontakt z nami!
E-mail: samuel.pilch@oms-retail.com
Telefon: +48 788 500 661