Inwentaryzacja wyposażenia – proste wyjaśnienie
Inwentaryzacja środków trwałych służy uporządkowanemu ujęciu i weryfikacji środków trwałych. W jej ramach w sposób przejrzysty dokumentuje się, jakie środki trwałe znajdują się w zasobach, w jaki sposób są one przypisane oraz czy dane zawarte w rejestrze środków trwałych są zgodne ze stanami bilansowymi.
Poniższe sekcje zawierają przegląd podstaw inwentaryzacji środków trwałych, wymogów prawnych zgodnie z niemieckim kodeksem handlowym (HGB) i zasadami GoBD, a także treści, przebiegu oraz wybranych aspektów praktycznych.
Czym jest inwentaryzacja aktywów trwałych?
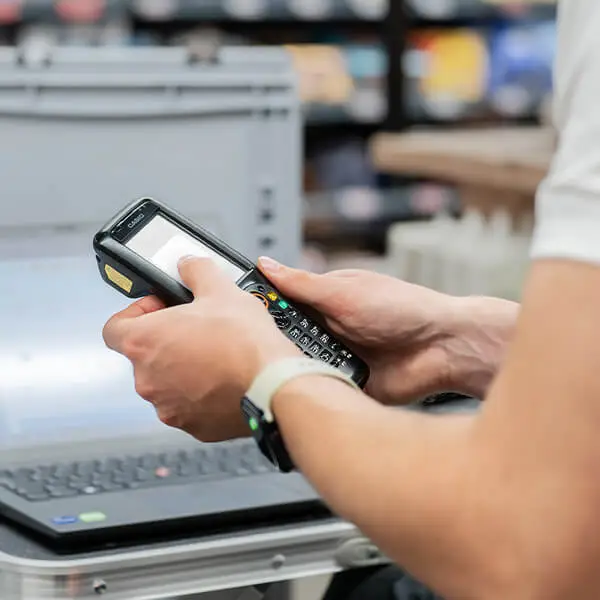
Pod pojęciem inwentaryzacji środków trwałych rozumie się zorganizowane rejestrowanie i sprawdzanie środków trwałych – w szczególności rzeczowych środków trwałych, takich jak maszyny, sprzęt informatyczny, wyposażenie biurowe czy urządzenia techniczne. Celem jest rzetelne ustalenie stanu poszczególnych obiektów oraz przejrzysta dokumentacja posiadanych środków trwałych, a nie jedynie ogólny przegląd ilościowy.
W praktyce inwentaryzacja środków trwałych łączy kontrolę na miejscu (istnienie, stan i lokalizacja) z porównaniem z ewidencją księgową środków trwałych i rejestrem środków trwałych. W ten sposób można systematycznie identyfikować i dokumentować rozbieżności, takie jak środki trwałe, których nie można zlokalizować, niezaksięgowane wycofania z eksploatacji lub zmiany lokalizacji.
Podstawy prawne inwentaryzacji aktywów trwałych
Prawo handlowe nakłada na przedsiębiorców obowiązek pełnego ujęcia aktywów i zobowiązań zgodnie z § 240 HGB oraz ich przejrzystej dokumentacji. Ten obowiązek inwentaryzacji stanowi istotną podstawę sporządzania sprawozdania finansowego i zapewnia przejrzystość przedstawienia sytuacji majątkowej przedsiębiorstwa.
Dla bilansu decydujące znaczenie ma to, czy dany składnik należy zaliczyć do aktywów trwałych. Ujmuje się składniki majątku, które zgodnie z § 247 ust. 2 HGB są przeznaczone do trwałego wykorzystywania w działalności gospodarczej. Ponadto należy uwzględnić wycenę i amortyzację, ponieważ determinują one wartość bilansową środków trwałych.
Co zalicza się do aktywów trwałych?
Do aktywów trwałych zalicza się składniki majątku, które służą do długotrwałego prowadzenia działalności gospodarczej. W praktyce zazwyczaj przypisuje się je do następujących kategorii:
Jeśli potrzebują Państwo pomocy przy przeprowadzaniu inwentaryzacji, jesteśmy do Państwa dyspozycji jako partner i wspieramy Państwa w uporządkowanym i sprawnym sporządzeniu wykazu zapasów.

Przebieg inwentaryzacji wyposażenia
Ustrukturyzowany przebieg procesu ułatwia przejrzystą ewidencję środków trwałych oraz usprawnia uzgadnianie danych z rejestrem środków trwałych i sprawozdaniem finansowym.
- Przygotowanie: ustalenie terminu inwentaryzacji, zakresu oraz zakresu odpowiedzialności. Przygotowanie wykazów środków trwałych oraz określenie zasad oznaczania środków trwałych.
- Przeprowadzenie: Sprawdzić i zarejestrować środki trwałe na miejscu. Udokumentować identyfikację i lokalizację oraz odnotować rozbieżności.
- Działania następcze: Uzgodnienie wyników z rejestrem środków trwałych i księgowością, wyjaśnienie rozbieżności oraz archiwizacja dokumentacji w sposób zapewniający zgodność z wymogami audytowymi.
Najczęściej zadawane pytania dotyczące inwentaryzacji aktywów
Poniższe pytania i odpowiedzi dotyczą kluczowych aspektów inwentaryzacji środków trwałych. Wyjaśniają one między innymi, kiedy konieczna jest inwentaryzacja środków trwałych, czym różni się ona od innych procedur inwentaryzacyjnych oraz jakie wymagania organizacyjne i dokumentacyjne należy uwzględnić w praktyce.
Kiedy konieczne jest przeprowadzenie inwentaryzacji środków trwałych?
Zgodnie z prawem handlowym wymogi dotyczące inwentaryzacji i zamknięcia roku obrotowego mają zastosowanie zarówno w momencie rozpoczęcia działalności handlowej, jak i na koniec każdego roku obrotowego. Inwentaryzacja środków trwałych gwarantuje, że aktywa trwałe zostaną w inwentarzu ujęte w sposób kompletny i przejrzysty.
W jaki sposób należy prawidłowo uwzględnić przedmioty leasingu i mienie osób trzecich w ramach inwentaryzacji środków trwałych?
W spisie inwentarzowym należy jednoznacznie oznaczyć składniki leasingowane lub będące własnością osób trzecich. Dla ujęcia w bilansie decydujące znaczenie ma to, czy dany składnik aktywów należy przypisać właścicielowi, czy też – w przypadku przypisania ekonomicznego – innej osobie.
Dlaczego numery inwentarzowe i etykiety są tak ważne?
Numery inwentarzowe umożliwiają jednoznaczną identyfikację i zmniejszają ryzyko podwójnego policzenia lub pomyłek. W praktyce często znakowanie odbywa się bezpośrednio na miejscu; w drodze wyjątku mienie osób trzecich można oznaczyć oddzielnie.
W jaki sposób inwentaryzacja środków trwałych wiąże się z amortyzacją?
Wyniki inwentaryzacji potwierdzają, czy dany składnik aktywów trwałych istnieje i jest wykorzystywany, oraz wskazują na konieczność jego wyksięgowania, przeniesienia lub utraty wartości. Stanowią one zatem ważną podstawę do prawidłowej aktualizacji wartości księgowych i planów amortyzacji.
Co jest szczególnie ważne w przypadku cyfrowej dokumentacji inwentaryzacyjnej zgodnie z GoBD?
Kluczowe znaczenie mają przejrzystość i możliwość weryfikacji, odpowiednia dokumentacja proceduralna, niezmienność zapisów (w tym protokołów) oraz możliwość udostępnienia danych w razie kontroli. Obowiązuje aktualna wersja wytycznych GoBD.
Jak długo należy przechowywać dokumentację inwentaryzacyjną?
Inwentarze należą do dokumentów, które należy przechowywać w uporządkowany sposób, i zgodnie z prawem handlowym zazwyczaj podlegają długim okresom przechowywania. Archiwizacja powinna być zorganizowana w taki sposób, aby dokumenty pozostawały dostępne i czytelne przez cały okres przechowywania – nawet w przypadku przechowywania w formie cyfrowej.
Uporządkowana inwentaryzacja środków trwałych pomaga przedsiębiorstwom w przejrzystej dokumentacji środków trwałych oraz w stworzeniu wiarygodnej podstawy dla inwentaryzacji i sprawozdania finansowego.
Jeśli potrzebują Państwo wsparcia w zakresie przygotowania, przeprowadzenia lub dokumentacji inwentaryzacji środków trwałych, chętnie służymy pomocą w ramach naszej usługi inwentaryzacyjnej.
Skorzystaj z bezpłatnej, niezobowiązującej konsultacji już teraz
Uporządkowane procesy inwentaryzacyjne z profesjonalnym wsparciem
Starannie zaplanowana inwentaryzacja stanowi podstawę do pełnego ujęcia stanów magazynowych i spójnego dokumentowania danych inwentaryzacyjnych. Jasno określone zakresy odpowiedzialności, jednoznaczne zasady identyfikacji oraz skoordynowane procedury wspierają uporządkowany proces inwentaryzacji.
Usługa inwentaryzacyjna może wspierać przedsiębiorstwa w przeprowadzaniu inwentaryzacji. Standaryzowane procedury i odpowiednia technika rejestracji umożliwiają wydajne sporządzenie spisu zapasów oraz uporządkowane udostępnienie danych inwentaryzacyjnych.
Rejestracja wspomagana technologią cyfrową oraz uporządkowana dokumentacja poprawiają ponadto możliwość weryfikacji wyników inwentaryzacji. Warunkiem koniecznym jest przejrzysta dokumentacja procesów oraz uporządkowane przechowywanie dokumentów.
Skontaktuj się z nami już teraz Dowiedz się więcej o usłudze inwentaryzacyjnej
Nie wahaj się skontaktować z nami
Zarezerwuj już teraz kompleksową usługę inwentaryzacyjną i zyskaj niezawodnego partnera, który odciąży Cię w dłuższej perspektywie. Zadzwoń do nas lub skorzystaj z naszego formularza kontaktowego, aby otrzymać indywidualną ofertę, i ciesz się wraz ze swoją siecią sklepów korzyściami płynącymi z naszej kompleksowej usługi zapewniającej szybką i sprawną inwentaryzację.

Bezpośredni kontakt z nami!
E-mail: samuel.pilch@oms-retail.com
Telefon: +48 788 500 661